Résumé : La réception des factures au format électronique devient obligatoire pour toutes les entreprises assujetties à la TVA dès le 1er septembre 2026, l’émission suivant selon la taille. Anticiper le choix d’une plateforme agréée, la mise à jour des logiciels et la sécurisation des flux conditionne une transition sereine.
Au 1er septembre 2026, une échéance fiscale majeure entre en vigueur pour les professionnels français. La facturation électronique ne sera plus une option mais une obligation, à commencer par la capacité à recevoir des factures dématérialisées. Préparer ce virage suppose souvent de faire évoluer son système d’information, et notre offre d’externalisation informatique aide à sécuriser cette bascule sans immobiliser vos équipes.
La réforme concerne toutes les transactions entre entreprises assujetties à la TVA en France. Selon le référentiel officiel data.gouv.fr, les échéances d’émission et d’e-reporting sont fixées au 1er septembre 2026 pour les grandes entreprises et les ETI, puis au 1er septembre 2027 pour les PME et micro-entreprises. Comprendre ce cadre est la première étape vers la conformité.
Qu’est-ce qu’une facture dématérialisée conforme ?
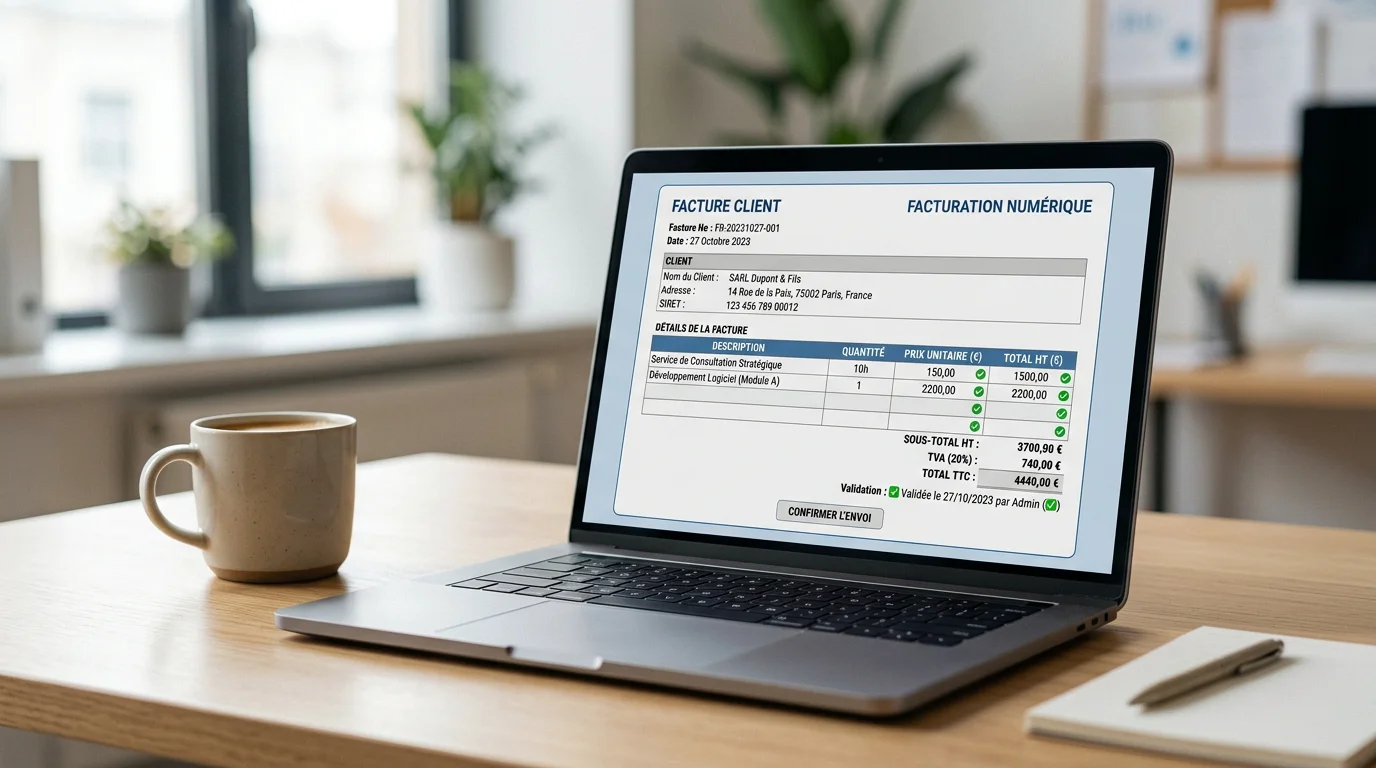
Une facture dématérialisée n’est pas un simple PDF envoyé par courriel. Elle est créée, transmise et conservée sous forme de données structurées, garantissant l’authenticité de l’origine, l’intégrité du contenu et la lisibilité du document. Un fichier papier scanné ne répond pas à cette définition.
Trois formats sont admis par l’administration fiscale : le XML CII, le XML UBL et le Factur-X, format mixte privilégié en France car il combine un affichage PDF lisible et des données XML exploitables. Ces formats doivent répondre à la norme sémantique européenne EN 16931.
La dématérialisation des factures introduit aussi de nouvelles mentions obligatoires : le numéro SIREN du client, l’adresse de livraison des biens, la nature précise des opérations et, le cas échéant, l’option pour le paiement de la taxe d’après les débits. Ces éléments permettent à l’administration de reconstituer numériquement l’activité économique.
Le calendrier officiel de la réforme
La date charnière reste le 1er septembre 2026. À cette échéance, toutes les entreprises assujetties à la TVA doivent être en capacité de recevoir des factures électroniques, quelle que soit leur taille. Cette obligation de réception ne connaît aucune exception.
L’obligation d’émission s’échelonne, elle, selon la taille de l’entreprise. Les grandes entreprises et les ETI émettent leurs factures électroniques dès septembre 2026, tandis que les PME, TPE et micro-entreprises disposent d’un an supplémentaire, jusqu’au 1er septembre 2027. Le même échéancier s’applique à l’e-reporting.
Ce planning a été plusieurs fois ajusté. Selon une analyse juridique du dispositif, le calendrier a été fixé par l’article 91 de la loi de finances pour 2024, puis confirmé par la loi de finances pour 2026. Anticiper reste vivement recommandé plutôt que d’attendre la dernière échéance.
E-invoicing et e-reporting : deux obligations distinctes
La réforme repose sur deux mécanismes complémentaires qu’il faut distinguer. L’e-invoicing concerne l’émission et la réception des factures entre entreprises assujetties à la TVA établies en France, soit les transactions B2B domestiques.
L’e-reporting, lui, vise la transmission à l’administration fiscale de données de transactions non couvertes par l’e-invoicing : ventes aux particuliers (B2C), opérations internationales et données de paiement. Ces deux obligations suivent un calendrier progressif similaire.
Concrètement, les échanges transiteront exclusivement par des plateformes agréées certifiées. Selon un guide de conformité, toutes les entreprises doivent être en mesure de recevoir des factures électroniques via ces canaux d’ici le 1er septembre 2026. Le choix de la plateforme devient donc une décision structurante.
Choisir sa plateforme et préparer son système d’information
La première démarche consiste à retenir une plateforme de dématérialisation immatriculée par l’administration, comme Abby. Elle doit prendre en charge les formats requis et, idéalement, se connecter à votre logiciel de gestion ou votre ERP pour automatiser les flux entrants et sortants.
Cette intégration touche l’ensemble de votre parc informatique : postes de travail, messagerie, sauvegardes et droits d’accès. Pour piloter cette transition sans rupture d’activité, notre contrat d’infogérance assure la maintenance, les mises à niveau et le support technique de vos utilisateurs au quotidien.
La sécurisation des données financières est indissociable de la réforme. Les factures étant centralisées et archivées, la protection de leur intégrité et de leur confidentialité devient prioritaire. Notre accompagnement à la conformité RGPD et NIS2 encadre ces traitements de données sensibles.
Quels bénéfices concrets pour votre entreprise ?
Au-delà de l’obligation légale, la transition numérique des factures apporte des gains mesurables. La centralisation des documents améliore la traçabilité, réduit les retards de paiement et limite les pertes de données. Le traitement automatisé libère du temps pour des tâches à plus forte valeur ajoutée.
La réforme sert aussi des objectifs publics. D’après un rappel du calendrier officiel, un annuaire central des entreprises a été mis en service dès février 2025 pour sécuriser les échanges et fiabiliser l’identification des destinataires. À terme, ces données doivent permettre le pré-remplissage des déclarations de TVA.
Enfin, la lutte contre la fraude fiscale demeure le moteur principal du dispositif. En rendant les transactions traçables et normalisées, l’administration renforce le contrôle tout en simplifiant, à moyen terme, les obligations déclaratives des professionnels français.
Réussir votre passage à la facture dématérialisée
L’échéance de septembre 2026 approche et l’obligation de recevoir des factures au format électronique s’applique à toutes les entreprises assujetties à la TVA. Ne repoussez pas les préparatifs : vérifiez la compatibilité de vos logiciels, choisissez une plateforme agréée et sécurisez vos flux de données dès maintenant. Une facturation électronique bien intégrée à votre système d’information transforme une contrainte réglementaire en levier de productivité durable.
Passez à l’action avec Weba Infogérance
Mettre votre entreprise en conformité avant l’échéance suppose un système d’information fiable, sécurisé et correctement paramétré. Entre le choix de la plateforme, la mise à niveau des postes et la protection des données, les chantiers techniques s’accumulent vite pour vos équipes.
Nous accompagnons les professionnels avec un audit gratuit de vos besoins, un interlocuteur technique dédié et des prestations flexibles adaptées à votre activité. De la migration du SI à la cybersécurité, découvrez notre solution informatique pour les professionnels et abordez cette réforme avec sérénité.
Questions fréquentes
Oui pour la réception : toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques dès le 1er septembre 2026. L’émission, en revanche, s’échelonne jusqu’au 1er septembre 2027 pour les PME et micro-entreprises.
Non. Une facture conforme doit être un fichier structuré aux formats admis (Factur-X, UBL ou CII) et transiter par une plateforme agréée. Un simple PDF ou un document papier scanné ne répond pas aux exigences réglementaires.
C’est une plateforme de dématérialisation certifiée par l’administration fiscale pour émettre, transmettre et recevoir les factures électroniques. Le choix de cette plateforme est une étape structurante de votre mise en conformité.
La centralisation des factures impose de protéger l’intégrité et la confidentialité des données. Nous proposons un accompagnement à la conformité RGPD et NIS2 ainsi que la sécurisation de votre parc informatique pour encadrer ces traitements sensibles.
Le non-respect des obligations peut entraîner des sanctions financières prévues par le Code général des impôts. Anticiper la mise à niveau de vos outils reste la meilleure façon d’éviter ces pénalités et les blocages opérationnels.

